Publicado originalmente no site oficial do Prof. Marcos Cintra, em 6 de novembro de 2026.
O artigo de Eduardo Fleury sobre a alíquota da Contribuição sobre Bens e Serviços parte de uma discussão tecnicamente legítima. O Tribunal de Contas da União calculou em 11,3468% a alíquota de referência da CBS para 2027, arredondada para 11,3% conforme determina a lei. Para preservar a arrecadação federal, a metodologia compara uma estimativa de receita do novo tributo com uma receita de referência baseada na média de 2012 a 2021. Fleury sustenta que o período escolhido não representa adequadamente a realidade mais recente e que uma referência entre 2023 e 2025 produziria alíquota inferior a 10%.
Pode-se concordar ou discordar do período alternativo. O ponto mais importante, porém, está acima dessa controvérsia. Um parâmetro aparentemente técnico, como a janela temporal de comparação, é capaz de deslocar em mais de um ponto percentual a alíquota de um tributo nacional. A discussão, portanto, não trata de uma imperfeição periférica. Ela revela a fragilidade institucional de um sistema que pretende alcançar neutralidade mediante uma sucessão de cálculos, compensações, redutores, exceções e recalibrações.
O cálculo do TCU é tecnicamente cuidadoso. Foram examinados 17 módulos, desenvolvida uma ferramenta própria de verificação e estabelecida uma meta equivalente a 4,9861% do PIB. Ainda assim, na data da deliberação, três grupos de parâmetros relevantes permaneciam sem definição normativa completa: as alíquotas do Imposto Seletivo(posteriormente divulgada), a lista de produtos sujeitos ao IPI residual e certos percentuais de créditos presumidos. Temos, assim, uma medida expressa com quatro casas decimais dentro de um modelo cujas peças ainda estavam sendo instaladas. A precisão aritmética não elimina a incerteza dos pressupostos.
Esse é o erro conceitual que acompanha a reforma desde sua origem. Confundiu-se precisão com robustez. Um modelo pode ser minucioso e, ao mesmo tempo, sensível demais a pequenas alterações. Pode fornecer uma resposta exata para premissas discutíveis. Pode funcionar num laboratório e revelar instabilidade quando exposto ao ambiente político. Um bom sistema tributário não é aquele que exige concordância anual sobre dezenas de parâmetros para continuar de pé. É aquele que permanece compreensível e previsível mesmo quando os dados são imperfeitos, os governos mudam e os grupos de interesse pressionam.
Também convém recordar o que era a PEC 45/2019, que iniciou toda a reforma. Ela não propunha o modelo dual IBS-CBS. Pretendia substituir PIS, Cofins, IPI, ICMS e ISS por um único imposto nacional do tipo IVA, o IBS, com legislação e base uniformes, arrecadação centralizada e administração coordenada. União, estados e municípios fixariam parcelas da alíquota, mas elas se somariam numa única incidência sobre bens e serviços. No campo da tributação geral do consumo, era um verdadeiro imposto único, complementado apenas por um seletivo de função extrafiscal. Sua lógica declarada era base ampla, poucas exceções, crédito integral e tratamento uniforme.
Por isso, no plano conceitual, a PEC 45 original estava mais próxima do Imposto Único sobre Transações Financeiras que propus do que do sistema atual. Evidentemente, os dois projetos não tinham o mesmo fato gerador nem a mesma técnica. O Imposto Único incidiria sobre movimentações financeiras, com alíquota baixa e sem a cadeia de débitos e créditos de um IVA. A PEC 45 incidia sobre o consumo, adotava a não cumulatividade e seguia o princípio do destino. A afinidade estava na arquitetura: ambos partiam da ideia de substituir uma coleção de tributos por um imposto de base ampla, uma regra geral e um mecanismo operacional unificado. Eram propostas distintas, mas compartilhavam uma opção clara pela simplificação radical (ainda que ambas, politicamente inviáveis).
O Congresso não se limitou a homologar o desenho da PEC 45. Ele o reconstruiu. O parecer reformulado apresentado em plenário em julho de 2023 pronunciou-se sobre emendas numeradas de 1 a 219 e acolheu dezenas delas, integral ou parcialmente. Depois vieram o substitutivo do Senado, a nova votação da Câmara, a EC 132 e as leis complementares. A PEC 45 está irreconhecível. O que se construiu não foi seu aperfeiçoamento, mas outro sistema: dois tributos principais, duas estruturas administrativas, competências divididas, regimes diferenciados, exceções e mecanismos de compensação. O imposto único do consumo desapareceu. Nada disso guarda relação substantiva com a simplicidade que organizava a proposta original.
Esse modo de construção produziu uma perigosa sensação de propriedade. Quem ergueu o sistema passou a considerar-se não apenas capaz, mas também permanentemente autorizado a alterar qualquer uma de suas peças a seu bel-prazer. A reforma deixou de ser tratada como uma arquitetura a preservar e passou a ser vista como obra legislativa sempre aberta. Cada bancada, setor ou maioria ocasional acredita poder deslocar uma parede, acrescentar um regime, retirar uma incidência ou recalibrar a alíquota, desde que reúna votos suficientes. O risco não está somente em uma alteração ruim. Está na disponibilidade permanente de todo o sistema à alteração.
Isso é o oposto do que se espera de uma ordem tributária sólida. Um bom sistema deve ser consensual em seus fundamentos, conhecido em suas regras e estável em sua aplicação. Consensual não significa unanimidade, mas aceitação suficientemente ampla para sobreviver à troca de governos. Conhecido significa inteligível para quem paga, investe, contrata e administra. Estável significa que mudanças sejam excepcionais, previsíveis e amadurecidas, em vez de respostas imediatas à pressão do setor mais bem organizado. A reforma brasileira caminhou na direção inversa: tornou os fundamentos menos visíveis sob as exceções, as regras menos conhecidas pela multiplicação normativa e a estabilidade dependente de recalibrações sucessivas.
Os números da legislação mostram a dimensão do problema. A Emenda Constitucional 132 tem 23 artigos e levou à Constituição e ao Ato das Disposições Constitucionais Transitórias matérias que normalmente pertenceriam à legislação infraconstitucional. A Lei Complementar 214 chegou ao artigo 544 e nasceu com 23 anexos. Após as alterações da Lei Complementar 227, uma contagem do texto compilado aponta 579 enunciados de artigos em vigor, 1.340 parágrafos, 1.861 incisos, 645 alíneas e 51 itens, sem contar o conteúdo dos anexos. A própria LC 227 acrescentou 182 artigos ao edifício normativo. Em abril de 2026, o Decreto 12.955, que regulamenta a CBS, alcançou o artigo 620; o regulamento do IBS, aprovado pela Resolução CGIBS 6, alcançou o artigo 617.
Não se trata apenas de volume. Antes mesmo do início da cobrança efetiva da CBS, previsto para 2027, a LC 214 já havia sido extensamente modificada pela LC 227 e novamente alterada pela LC 235. A segunda regulamentação não se limitou a completar lacunas: revogou dispositivos, reescreveu dezenas de artigos e introduziu novos artigos identificados por letras. O sistema que prometia segurança começou a ser corrigido durante a montagem.
Leis tributárias precisam e dependem de detalhes. O problema surge quando o detalhe deixa de servir à clareza e passa a substituir uma arquitetura clara. Na LC 214, o leitor atravessa regras gerais, regimes diferenciados, regimes específicos, créditos presumidos, reduções de 30%, 40%, 50%, 60%, 70% e 80%, alíquotas zero, devoluções, redutores, transições e remissões sucessivas. Cada exceção exige uma definição; cada definição cria uma fronteira; cada fronteira abre espaço para disputa sobre enquadramento. A multiplicação de palavras não reduz necessariamente a litigiosidade. Muitas vezes, apenas multiplica os pontos sobre os quais se pode litigar.
A constitucionalização agravou essa fragilidade. A Constituição deveria fixar competências, garantias, limites ao poder de tributar e princípios duradouros. A EC 132 transformou parte dela em manual operacional. Inseriu regras sobre alíquotas de referência, regimes favorecidos, transição, distribuição federativa, governança, fundos, percentuais e compensações. Quando uma escolha operacional é constitucionalizada, o ajuste mais corriqueiro passa a exigir nova proposta de emenda à Constituição.
O resultado já está diante de nós. A PEC 49 de 2024 busca reduzir em 60% a tributação sobre abastecimento de água e esgotamento sanitário. A PEC 34 de 2025 pretende alterar a EC 132 para modificar o tratamento da reciclagem. Em 2026, a PEC 13 na Câmara e a PEC 14 no Senado foram apresentadas para preservar mecanismos de fomento à cultura e ao esporte. Não discuto aqui o mérito de cada reivindicação. Algumas podem ser socialmente justificáveis. O fato institucional relevante é outro: menos de três anos depois da promulgação da reforma, interesses setoriais já precisam bater à porta da Constituição para obter correções ou tratamentos próprios.
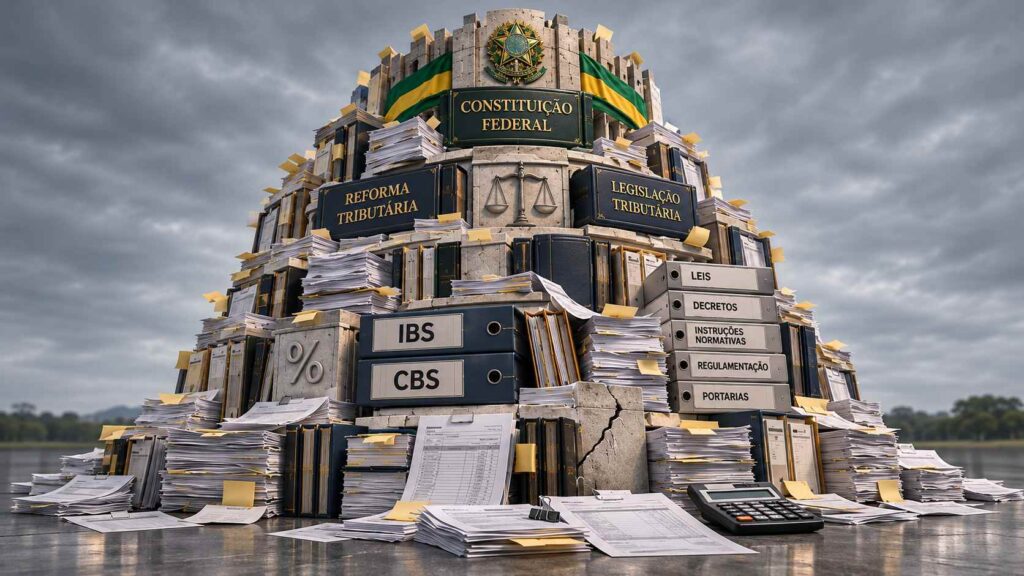
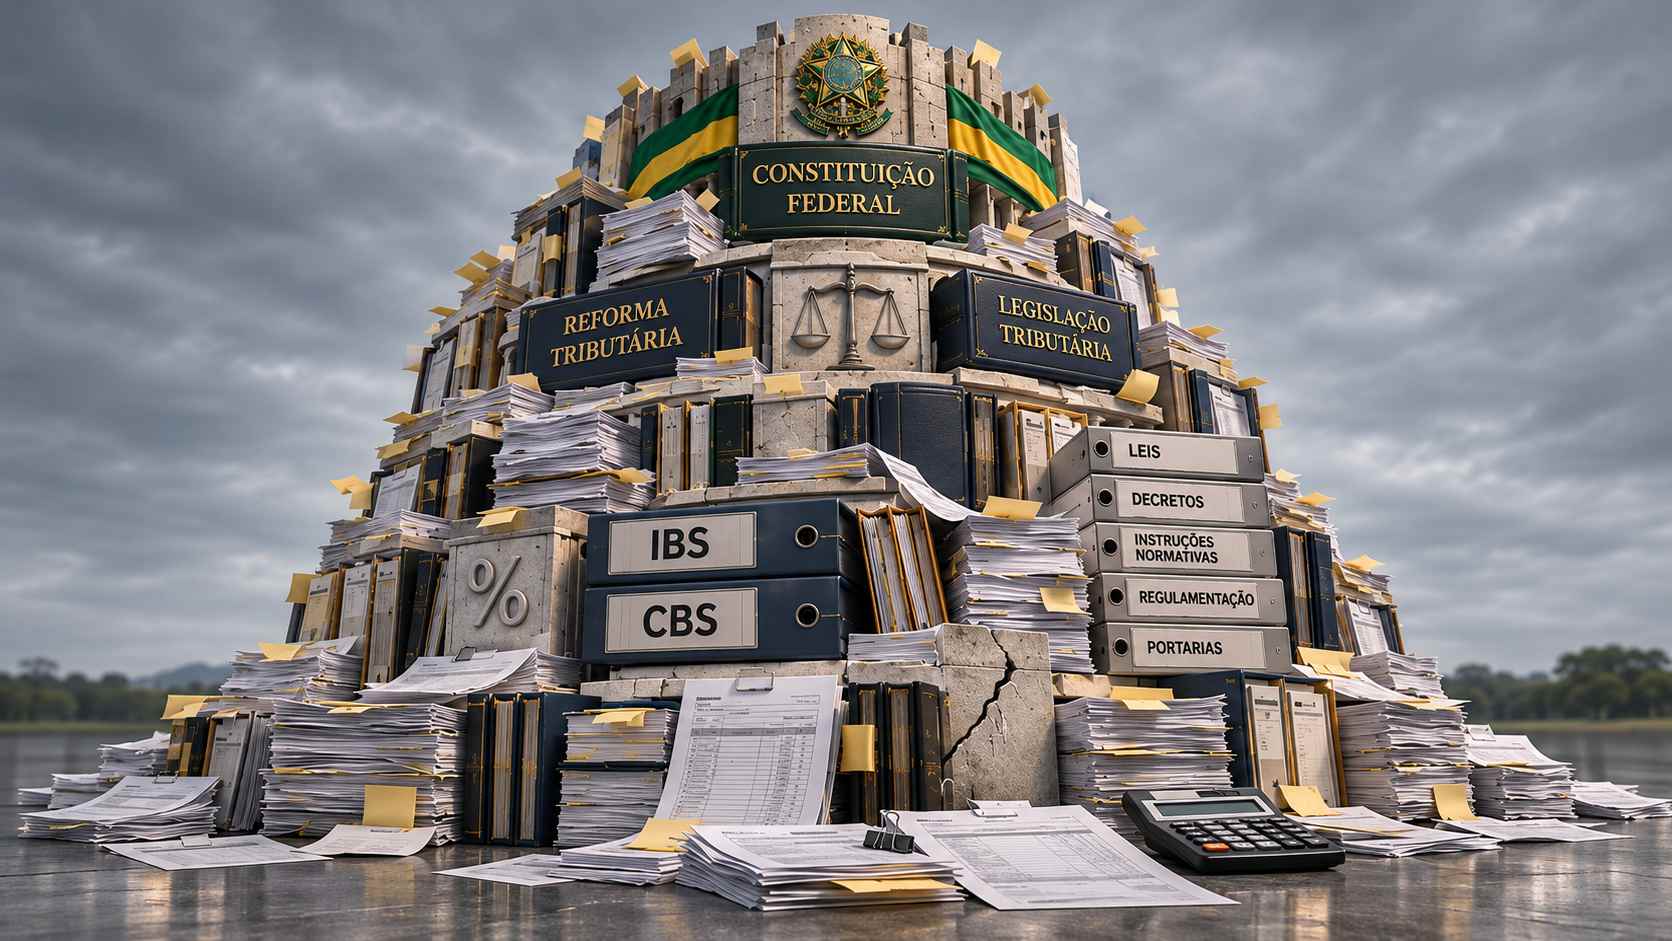
Criou-se uma Torre de Babel com couraça constitucional. Como tudo está elevado à norma superior, cada desconforto de um setor organizado produz pressão por uma PEC. E, como a neutralidade arrecadatória deve ser preservada, a concessão feita a um grupo não termina naquele grupo. A LC 214 determina que alterações federais capazes de reduzir ou elevar a arrecadação sejam compensadas por mudanças nas alíquotas de referência. A exceção concedida aqui reaparece como aumento ou redução da alíquota aplicada acolá. O lobby deixa de ser um ruído externo e passa a movimentar o próprio mecanismo de calibração.
Esse desenho transforma o Legislativo em formulador, fiscalizador, calibrador, gestor e corretor permanente do sistema. A Câmara e o Senado reúnem 594 parlamentares. São órgãos representativos, plurais e essenciais à democracia, mas não foram concebidos para funcionar como uma comissão permanente de engenharia tributária. A deliberação parlamentar é apropriada para decidir o tamanho da carga, sua distribuição social, os limites do poder fiscal e os grandes objetivos nacionais. Não é o ambiente adequado para revisar continuamente módulos econométricos, períodos de referência, coeficientes, redutores e décimos de ponto percentual.
Isso não significa retirar a tributação do controle democrático. O princípio da legalidade exige que tributos sejam instituídos e limitados por lei. O Congresso não pode ser um carimbador passivo de decisões de burocratas. Mas há uma diferença decisiva entre estabelecer a política e operar seus parâmetros. O Parlamento deve aprovar a arquitetura, impor limites, cobrar resultados e homologar escolhas relevantes. A administração técnica deve executar, medir e propor ajustes segundo métodos estáveis, sujeitos a auditoria e transparência.
A medicina oferece uma comparação útil. O Congresso aprova as leis sanitárias, fiscaliza o Executivo, vota o orçamento e define responsabilidades. Não vota em plenário a fórmula de cada medicamento, o protocolo de cada ensaio clínico ou a calibração de cada equipamento. Essas funções cabem à Anvisa e a instituições especializadas, dentro da lei e sob controle público. A separação não reduz a democracia. Ela impede que decisões científicas sejam convertidas em negociação parlamentar de componentes, dosagens e procedimentos.
A pandemia torna a imagem ainda mais clara. Imagine se a fórmula da vacina contra o coronavírus tivesse sido construída no plenário, com cada congressista pondo o dedo na composição, acrescentando sua crença particular, retirando um componente para atender a uma bancada e exigindo compensação em outro ingrediente. O resultado não seria uma vacina submetida a pesquisa, testes replicáveis e avaliação técnica. Seria uma mistura concebida por alquimistas amadores. Ninguém aceitaria tamanho improviso num produto destinado a proteger milhões de vidas.
Na tributação, contudo, foi exatamente essa fronteira que se perdeu. O Legislativo deixou de apenas definir objetivos, limites e responsabilidades e passou a intervir na própria fórmula: bases, redutores, percentuais, créditos presumidos, regimes específicos, exceções e mecanismos de compensação. O Congresso transformou-se em laboratório; as bancadas, em formuladoras de componentes; e os grupos de interesse, em fornecedores de ingredientes. A imagem é dura, mas corresponde ao método adotado: um sistema construído por alquimistas amadores, embora revestido da linguagem e da aparência de alta engenharia fiscal.
O procedimento das alíquotas de referência ilustra a confusão. A LC 214 prevê alíquotas anuais para a CBS entre 2027 e 2035 e para o IBS entre 2029 e 2035. O Executivo e o Comitê Gestor elaboram propostas; o TCU homologa a metodologia e realiza os cálculos; o Senado fixa os percentuais por resolução. Além disso, qualquer mudança legislativa com efeito arrecadatório pode exigir nova compensação nas alíquotas. Montou-se uma engrenagem de revisão quase contínua. Para empresas que tomam decisões de investimento, formam preços, assinam contratos longos e organizam cadeias produtivas, essa flexibilidade institucional é incerteza econômica.
O debate público sobre a diferença entre 11,3% e menos de 10% é revelador. Discutem-se em jornais de grande circulação a escolha da amostra, a queda relativa da arrecadação do PIS e da Cofins, a exclusão do ICMS da base e o efeito de decisões judiciais. É positivo que haja transparência. Mas não se pode chamar de simples um tributo cuja alíquota nacional depende de uma disputa pública sobre séries históricas, 17 módulos de cálculo, parâmetros ainda indefinidos e regras de arredondamento de décimos de ponto percentual.
Tudo está escrito, mas nada parece definitivamente assentado. A crença de que mais texto gera mais segurança ignora que a segurança jurídica depende de estabilidade, inteligibilidade e coerência. Uma lei pode prever cada hipótese conhecida e ainda fracassar diante da realidade, porque agentes econômicos mudam comportamentos, cadeias se reorganizam, decisões judiciais alteram bases, créditos se acumulam e a política cria novas exceções. Quanto mais acopladas estiverem essas variáveis, maior será a propagação de qualquer choque pelo sistema.
Há também um custo distributivo pouco discutido. A complexidade não pesa igualmente sobre todos. Grandes grupos econômicos compram sistemas, consultorias e equipes jurídicas capazes de acompanhar cada resolução, nota técnica e mudança de leiaute. Pequenas e médias empresas dependem de fornecedores externos e convivem com maior risco de erro. Um sistema pode ser formalmente uniforme e operacionalmente regressivo quando o custo de o compreender consome parcela muito maior da estrutura dos menores contribuintes. A burocracia que deveria desaparecer apenas muda de endereço e de linguagem.
A responsabilidade institucional também se dispersa. O Executivo propõe a metodologia, o Comitê Gestor participa dos cálculos, o TCU homologa e calcula, o Senado fixa a alíquota, e União, estados e municípios podem aprovar percentuais próprios. Essa divisão tem justificativas federativas e de controle, mas cria uma pergunta inevitável: quem responde politicamente quando o número se mostra inadequado? Quanto mais atores compartilham a decisão, mais fácil se torna atribuir o resultado ao método, ao dado, ao prazo ou ao órgão anterior. A sofisticação do processo pode terminar sem um responsável claramente identificável por seu desempenho.
O IVA idealizado no laboratório supõe base ampla, poucas exceções, creditamento efetivo, restituição rápida e administração uniforme. O modelo brasileiro parte de outra realidade. Nasceu com ampla coleção de tratamentos diferenciados, dois tributos administrados por estruturas distintas, um longo período de transição e um mecanismo de recomposição automática da receita. Sua alíquota não é apenas um número. É a variável de ajuste de todas as concessões, erros de estimativa, mudanças de base e decisões políticas acumuladas.
Forma-se um circuito de realimentação perigoso. Uma exceção estreita a base. A alíquota padrão precisa subir para preservar a receita. A alíquota mais alta aumenta a pressão dos setores ainda submetidos ao padrão. Novas exceções são pleiteadas. A base se estreita novamente. O mecanismo concebido como controle pode alimentar a instabilidade que deveria conter. O fine tuning permanente não corrige esse risco; ele o institucionaliza.
O tiro saiu pela culatra. Para impedir arbitrariedades, escreveu-se quase tudo na Constituição, nas leis complementares e nos regulamentos. Ao fazê-lo, conectaram-se detalhes técnicos a negociações políticas permanentes. Para obter certeza, criou-se um sistema que precisa ser revisto todos os anos. Para alcançar simplicidade, produziram-se milhares de comandos normativos. Para blindar o modelo, construiu-se uma couraça pesada cujas placas estão ligadas umas às outras: mexer em uma desloca todas as demais.
Ainda é possível reduzir essa fragilidade. A Constituição deveria voltar a conter princípios, competências, garantias e limites, deixando a operação para normas mais adaptáveis. Benefícios setoriais deveriam ter custo explícito, impacto obrigatório sobre a alíquota padrão e prazo de expiração. Revisões gerais deveriam ocorrer em janelas previsíveis, não por intervenção contínua. Uma instância técnica permanente, com independência metodológica, consulta pública e prestação de contas, poderia avaliar parâmetros e propor ajustes. O Congresso manteria a palavra final nas decisões distributivas e na carga tributária, mas deixaria de administrar o sistema dispositivo por dispositivo.
Tributação é técnica e arte. Exige inovação, mas também respeito à experiência acumulada. Como na medicina, prudência importa tanto quanto novidade. Um sistema bom não precisa parecer genial; precisa ser compreendido, obedecido e preservado por governos sucessivos. A reforma do IBS e da CBS escolheu a sofisticação máxima e acreditou que a densidade normativa produziria estabilidade. Produziu o contrário. O aparato tributário mais legislado e detalhado de nossa história corre o risco de tornar-se também o mais burocrático, politizado, litigioso e instável. Sua fragilidade não existe apesar da couraça. Ela nasce da própria couraça.
_____________________________________________________
Fontes consultadas
Textos e dados consultados em 5 de novembro de 2026
1. Fleury, Eduardo. “A conta da CBS está certa; o período, não”. Artigo fornecido pelo autor.
2. Emenda Constitucional nº 132, de 20 de dezembro de 2023, texto oficial da Câmara dos Deputados e do Planalto. Câmara dos Deputados
3. Lei Complementar nº 214, de 16 de janeiro de 2025, texto atualizado da Câmara dos Deputados. A contagem dos desdobramentos foi feita sobre reprodução do texto compilado atualizada em 2 de novembro de 2026, excluídos os anexos e os trechos revogados. Texto atualizado da LC 214 Base usada na contagem
4. Lei Complementar nº 227, de 13 de janeiro de 2026, texto atualizado da Câmara dos Deputados. Texto atualizado da LC 227
5. Decreto nº 12.955, de 29 de abril de 2026, e Resolução CGIBS nº 6, de 30 de abril de 2026. Decreto 12.955 Resolução CGIBS 6
6. Tribunal de Contas da União, cálculo da alíquota de referência da CBS para 2027, processo TC 006.529/2026-7, deliberação de 28 de outubro de 2026. Painel do TCU Notícia do TCU
7. PEC 49/2024 do Senado Federal, PEC 34/2025 e PEC 13/2026 da Câmara dos Deputados e PEC 14/2026 do Senado Federal. PEC 49 de 2024 PEC 34 de 2025 PEC 13 de 2026 PEC 14 de 2026
8. Câmara dos Deputados, PEC 45/2019: ficha de tramitação, texto original e parecer reformulado de plenário de 6 de julho de 2023, com exame das emendas numeradas de 1 a 219. PEC 45 de 2019 Pareceres, substitutivos e votos
9. Câmara dos Deputados, PEC 474/2001, de autoria de Marcos Cintra, que propôs Imposto Único Federal incidente sobre movimentações e transações financeiras. PEC 474 de 2001