Autores: Paulo Rabello de Castro e Lauro Vieira de Faria
Centro de Pesquisas do Atlântico*
Nov 2026
Faça download deste documento original aqui.
O Repto de ALR: Juros Desinflados por Indução
Em ensaio recente (“J’accuse”), o respeitado colega André Lara Resende (ALR) apresentou inusitada solução para o complicado problema das altas taxas de juros brasileiras e sua nefasta consequência – a elevada dívida pública¹.
A principal medida consiste em “induzir” a redução gradual da taxa Selic para 7,5% em 12 meses e, em seguida, trazê-la para um intervalo entre 3 e 5,5%. Com isso, o déficit fiscal nominal e a dívida pública se tornariam rapidamente manejáveis: a trajetória da dívida, de explosiva passaria a controlada, pois o juro real (r) cairia abaixo da taxa de crescimento (g) da economia [r<g] dispensando um esforço redobrado de gerar amplos superávits primários.
A fórmula ALR, na hipótese de funcionar, de torna imbatível: o déficit fiscal anual cai dos atuais 9,5% do PIB para 4 a 5% do PIB. Torna-se dispensável o esforço de ajuste fiscal: o recente déficit primário de 0,5% do PIB poderia ser zerado pelo corte de renúncias fiscais. Mantido o ritmo do gasto público, a atividade econômica e o emprego se expandiriam, tanto pela queda dos juros quanto pelo aumento do investimento público.
Para espanto de muitos, ALR defende também que a drástica redução da taxa Selic causará a queda da inflação e não o seu inverso. O mecanismo, quase milagroso, viria de particular interpretação da famosa equação do economista norte-americano Irving Fisher. A teoria neo-fisheriana sustenta que o componente real da taxa de juros é afinal determinado por fatores estruturais (tecnologia, demografia, preferências de poupança) que mudam pouco no tempo, podendo ser considerado constante, inclusive no curto prazo². Nessa hipótese, a redução da taxa nominal de juros estará sempre associada a igual redução da inflação esperada. Com uma pitada de expectativas racionais, concluiremos que a inflação observada tenderá a coincidir com a esperada, embora podendo divergir dela em face de choques não antecipados.
O que poderia “estragar a festa” no modelo ALR? O governo, vendo espaço para gastar, é bem capaz de não se comprometer com superávits primários, mesmo que modestos. De fato, a “teoria fiscal do nível de preços” procura mostrar que, se um governo sinaliza menor compromisso com a geração de superávits fiscais para cobrir a dívida pública, o valor real desta cairá pelo aumento da inflação esperada. Ou seja, na ausência de esforço fiscal, o maior nível de preços (via inflação) ajustará o valor real da dívida³.
Sabedor dessa possibilidade nada irrelevante, Lara Resende propõe dois seguros: o primeiro se baseia no uso das reservas internacionais, hoje por volta de USD 360 bilhões. Se as expectativas inflacionárias forem desancoradas, o risco imediato é a fuga de capitais, com desvalorização da taxa de câmbio. Para conter esse efeito altamente inflacionário, ALR sugere o uso de reservas (venda de dólares) para estabilizar o câmbio. Outro seguro seria a criação de um Conselho Fiscal e Monetário Nacional (CFMN), em substituição ao atual CMN, para harmonizar as políticas monetária e fiscal, ou seja, policiar o Banco Central, de um lado e, de outro, coibir os ministérios e demais instâncias gastadoras do governo.
O modelo ALR, enfim, nos lembra a boutade do genial Roberto Campos (o avô), ao dizer: “A ideia contém aspectos novos e aspectos bons. O problema é que os novos não são bons e os bons não são novos”. Comecemos pelos bons.
Méritos da proposta ALR
Há inegáveis méritos no diagnóstico de ALR. O primeiro é por haver chamado novamente a atenção para uma anomalia persistente da economia brasileira: o nível absurdamente elevado das taxas reais de juros. Trata-se de mazela crônica, que atravessa diferentes governos e regimes econômicos, e cujas consequências são a compressão da formação de capital, o gravame das contas públicas e a impossibilidade de se alcançar um nível satisfatório de crescimento econômico.
O segundo mérito de ALR está em ressaltar, com clareza, que a política monetária não pode ser examinada isoladamente da política fiscal. A falta de harmonização entre ambas constitui fragilidade fundamental da macroeconomia brasileira. Quando não há uma precisa coordenação entre as duas, os custos do controle inflacionário, via elevação excessiva de juros, se tornam freios para a economia e contaminam as próprias contas públicas pelos exagerados encargos financeiros. A dívida cresce e a política monetária acaba tendo que operar num ambiente fiscal adverso à ancoragem das expectativas. Hoje vivemos essa dramática situação. É legítima a preocupação de ALR ao buscar mecanismos institucionais capazes de harmonizar as decisões monetárias e fiscais, bem como ao estabelecer, para ambas, compromissos confiáveis. A proposta de redefinir o papel do Conselho Monetário Nacional tem procedência: hoje, o CMN atua num ambiente institucional fragmentado. O lado monetário (Banco Central) não tem diálogo pautado com o lado fiscal (Fazenda e Planejamento).
Esses méritos da proposta, contudo, não são propriamente novidades. O diagnóstico dos juros reais excessivos, a necessidade de recuperar o investimento e a importância da coordenação entre as políticas monetária e fiscal fazem parte do debate econômico brasileiro há décadas. O mérito de ALR está em recolocá-los no centro da discussão e em tentar articulá-los numa proposta abrangente.
Desinflação por Indução: tiro pela culatra
Passemos agora aos aspectos novos, que não são bons.
O risco central da proposta de ALR é esperar que uma redução expressiva da taxa Selic produzirá, por si só, uma queda das expectativas de inflação, dos juros de mercado e, portanto, do custo de financiamento da dívida pública. Não há qualquer garantia de que os mecanismos de transmissão de uma política monetária “induzida” pela escadinha descendente da taxa Selic operem na direção almejada. Ao contrário: tanto a teoria econômica quanto a experiência brasileira não alimentam tal expectativa.
É resultado bastante conhecido que, numa economia de pequeno porte, aberta ao exterior e com câmbio flutuante, quando se reduz a taxa interna de juros sobre sua correspondente taxa externa, e dado o prêmio de risco exigido pelos investidores, se cria uma pressão para a saída de capitais, provocando desvalorização da moeda local. Se a autoridade responder com vendas persistentes de reservas, o regime de câmbio flutuante passa, na prática, a ser um regime gerenciado. Este é o risco central na proposta de ALR – o de provocar queda rápida das reservas cambiais do País, desaguando na desvalorização agressiva da moeda nacional. Se a economia estiver operando próxima de seu limite (produto potencial), o estímulo adicional à demanda terá pouca margem para se traduzir em aumento sustentável da produção, convertendo-se, sobretudo, em maior pressão sobre os preços 4.
Trata-se de uma hipótese heroica de Lara Resende supor que a redução da Selic será recebida como uma mudança benigna e crível. Se for interpretada pelo mercado como uma tentativa de impor juros artificialmente baixos, sem respaldo fiscal e monetário consistente, a “escadinha da Selic” elevará o prêmio de risco, depreciará o câmbio e aumentará, em vez de reduzir, a inflação esperada.
O que nos ensinam erros do passado
A experiência brasileira nos oferece advertências relevantes. Em agosto de 1979, o governo passou a controlar os juros bancários, aplicando redutores às taxas então praticadas. Em dezembro do mesmo ano, prefixou a correção monetária em 50% e a cambial em 45%, contra uma inflação que já rodava em torno de 80%. No mesmo diapasão, a taxa “overnight” comandada pelo BC caiu a 47%, na média de 1980. A tentativa de conter os juros e a correção monetária-cambial via controles administrativos, sem a necessária consistência entre os instrumentos de política econômica, não entregou a estabilização pretendida. Longe disso: a inflação (IGP-DI) acelerou para 110% em 1980, a confiança na regra cambial se evaporou e as reservas cambiais foram consumidas drasticamente, com queda de 40% entre julho de 1979 e abril de 1981. Uma catástrofe, que custou ao País a “década perdida” dos anos 1980. Aquela não foi uma experiência idêntica à proposta atual, mas contém um precedente histórico relevante sobre os riscos de se tentar administrar as taxas de juros o o câmbio, sem considerar as demais condições do equilíbrio macroeconômico.
Mais próximo de nós, o episódio da chamada Nova Matriz Econômica, durante o governo Dilma Rousseff, é mais ilustrativo. Entre agosto de 2011 e outubro de 2012, a Selic fez uma “escadinha” ao ser reduzida de 12,5% para 7,25% ao ano. Inicialmente, os juros futuros acompanharam a queda da taxa básica. O juro zero praticado no exterior parecia facilitar a escadinha dos juros internos. A partir de 2013, porém, começaram a se descolar, refletindo a mudança das expectativas dos agentes, em particular diante das pressões inflacionárias, da desvalorização cambial e das incertezas quanto à condução da política econômica. A taxa curta de juros havia caído, mas as taxas longas voltaram a subir. O movimento foi, passado o período de namoro, contrário ao esperado.
Tanto o episódio de 1979–1981 como a experiência de 2011–2016 têm contextos institucionais e factuais distintos. Não devem ser tratados como repetições de um mesmo experimento. Ambos, contudo, mostram que a redução induzida da taxa curta de juros (a escadinha) não assegura a queda dos juros de prazo mais longo. Estes incorporam expectativas de inflação, riscos cambiais, incerteza fiscal e prêmio de risco. Se tais componentes se elevarem, como bem pode ser o caso diante de um governo gastador por natureza, a curva de juros apontará para cima, anulando os benefícios pretendidos a curto prazo e encarecendo o financiamento de empresas e do próprio Tesouro.
“Je réfute”
Refutamos, assim, a viabilidade prática da proposta de queda induzida da taxa Selic, por estar o sucesso da estabilização ancorado numa reação paralela da taxa de inflação, recuando in tandem com a escadinha dos juros, sem o apoio prioritário de mudança do regime fiscal.
O risco central do regime de escadinha na proposta ALR está na queima acelerada das reservas internacionais, quando usadas como uma espécie de seguro contra os efeitos cambiais indesejáveis do programa. É legítimo que as reservas sejam utilizadas para evitar movimentos desordenados e disfuncionais da taxa cambial. Mas há uma diferença fundamental entre suavizar oscilações temporárias e tentar sustentar uma cotação incompatível com os fundamentos e com a percepção dos investidores.
Se a redução da Selic provocar uma saída persistente de capitais, em razão da queda do diferencial de juros ou da deterioração das expectativas, a venda de reservas apenas adiará a desvalorização cambial. A taxa de câmbio “conversa” com o juro. De que modo? Por uma regra de paridade que contém os seguintes elementos: na base, os juros nos EUA (fed funds, hoje próximos de 4%), acrescidos de um “risco Brasil” medido pelo CDS de 5 anos (cerca de 1,5%) e pela expectativa de desvalorização cambial de longo prazo (2,5% ao ano). Juntos, os três componentes apontam para uma taxa Selic, de “equilíbrio” interno/externo, de 8%. A primeira etapa da proposta ALR – trazer a Selic para 7,5% em 12 meses – já implica, portanto, ficar abaixo da paridade de 8%. Porém, o intervalo final da Selic na proposta seria de 3% a 5,5%, que ficaria entre 2,5 e 5 pontos percentuais abaixo da atual paridade. Nessa faixa, as aplicações externas de curto prazo tornam-se inviáveis, o que significa enorme pressão baixista sobre a moeda nacional. Quanto mais persistente for a pressão, maior o risco de que o mercado teste a disposição e a capacidade do Banco Central de continuar defendendo a moeda.
Há, além disso, uma contradição a ser esclarecida. Se o novo arranjo monetário e fiscal for suficientemente sólido para produzir a queda espontânea dos juros, por que seria necessário recorrer às reservas para neutralizar eventuais efeitos cambiais adversos da transição? A previsão de ALR sobre o uso desse instrumento sugere, no mínimo, que o risco de reação desfavorável do mercado não será desprezível. E, se a defesa cambial se tornar persistente, o custo será elevado, talvez desastroso: perda de reservas, pressão sobre as expectativas de inflação e, sobretudo, de comprometimento da principal âncora do atual regime monetário, que é a regra de câmbio flutuante, base do sistema de metas para a inflação. O edifício da relativa estabilidade de preços, conseguida após o Plano Real, estaria submetida a um risco insuportavelmente alto.
O terceiro problema da proposta ALR diz respeito à atual composição da dívida pública, por sua elevada concentração em títulos pós-fixados com base na Selic. A argumentação de ALR atribui circunstancial vantagem à elevada participação das LFTs (títulos atrelados à Selic) no estoque da dívida. Com a escadinha descendente aplicada à Selic, esses títulos teriam menor remuneração, reduzindo rapidamente o custo de carregamento da dívida pública. Trata-se de uma constatação esperta. Só que nem tanto. Como efeito imediato da redução da Selic, os demais títulos, com remuneração prefixada, teriam inesperada e formidável valorização, brindando seus detentores com grande aumento de riqueza financeira. Um paraíso para apostadores. Ou seja, a proposta ALR seria um presente para um grupo seleto de credores da dívida pública. Mas seria o pesadelo para futuros gestores da dívida, pelo efeito-surpresa causado nas remunerações esperadas pelo mercado.
O ponto decisivo, portanto, para validar uma proposta de novo regime monetário-fiscal não é identificar que os juros reais brasileiros são excessivamente elevados — óbvio que são, e o diagnóstico merece ser levado a sério. Decisivo na determinação de um novo regime monetário é compreender que “não existe almoço grátis”. A estabilização vem com um preço político que decorre de o governo aceitar que fiquem asseguradas as condições fiscais, monetárias e cambiais necessárias para sustentar essa mudança. A experiência brasileira mostra que a taxa de juros de mercado não obedece, necessariamente, à vontade de quem fixa a taxa Selic. Embora haja sempre uma queda-de-braço entre a autoridade monetária e o mercado, onde o Banco Central, uma vez protegido por uma robusta retaguarda fiscal, poderá exercer melhor seu poder para barganhar menores encargos financeiros, cumpre admitir que essa margem de ganho é sempre limitada pelas necessidades de financiamento do setor público.
Nossa Contraproposta
Nossa contraproposta é menos “imaginativa” do que a de ALR. Não obstante, cremos ser ela dotada de maior praticidade operacional, exigir menor amplitude de alterações legais e depender muito menos de que o mercado acredite e confie em mudanças inesperadas nas curvas de remuneração dos papéis de dívida.
A contraproposta guarda alguma relação com o “fiscal compact” da União Europeia. A esta adicionamos a regra que impõe a essencial harmonização da política monetária com a fiscal. E por que isso? Basicamente, porque, em termos fiscais, temos problemas semelhantes à maioria dos países europeus, que têm enfrentado déficits e endividamentos elevados, conjugados ao baixo crescimento econômico. O equilíbrio intertemporal da dívida pública fica exposto por taxas reais de juros (r) que, facilmente, excedem às do baixo crescimento da economia (g). Reconhecemos, ademais, que o desequilíbrio entre r e g, se os juros forem muito mais elevados do que o ritmo da atividade [r>>g], nos impõe um grau de firmeza muito maior na disposição de acertar o lado fiscal. Por outro lado, não podemos continuar permitindo que a economia produtiva seja sufocada por taxas obscenas de juros que apenas aprofundam o risco de um ajuste truculento por explosão inflacionária no futuro não distante. Então, como reconciliar e harmonizar as operações monetária e fiscal? O objetivo final, que nunca pode ser perdido de vista, é o de reforçar a curva do crescimento do País, para que esta apresente um claro ganho acumulado ao longo de, digamos, um horizonte de dez anos. Esse objetivo final de maior crescimento é mostrado no Anexo 2.
As regras da Contraproposta do Atlântico seriam as seguintes:
1 – Regras de superávit primário obrigatório e de dívida pública: o governo se compromete a rodar orçamentos primários (sem encargos financeiros) superavitários de modo a atingir a meta, em dez anos, de dívida bruta de 60% do PIB. Estimamos uma queda do endividamento mobiliário atual (82,9%) em cerca de 20 pontos percentuais do PIB. No Anexo 1, apresentamos a matemática essencial dessa trajetória descendente da dívida, num horizonte razoável que possa acomodar eventuais surpresas e choques vindos do cenário externo ou de fatores como as mudanças climáticas.
2 – Para tal, o governo fixará uma trajetória de curto e médio prazos para o superávit estrutural primário do setor público, expurgado de influências cíclicas e/ou transitórias, com um piso de 2% do PIB, por ano, de resultados positivos.
3 – Os governos devem demonstrar na Lei de Diretrizes Orçamentárias e o Congresso Nacional deve aprovar, a cada ano, a viabilidade da meta de superávit fiscal estrutural primário, o método de cálculo dessa variável e sua consistência matemática no sentido de alcançar a meta de longo prazo da dívida pública, conciliada com a meta de crescimento.
4 – Se o resultado estrutural primário estiver desalinhado em relação ao objetivo estipulado de dívida pública cadente, o governo deve garantir a convergência em direção a esse objetivo em, no máximo, 12 meses.
5 – Desvios temporários são permitidos somente em circunstâncias excepcionais, ou seja, quando diante de eventos incomuns, fora do controle das autoridades do país, ou num período de grave recessão econômica. Nesses casos, a autoridade fiscal deve demonstrar claramente ao Congresso Nacional a razão do desvio e as medidas que serão adotadas para a retomada do caminho anterior de saneamento fiscal.
6 – Breque Fiscal: Limitadores Automáticos de Despesas (LAD). Os LADs são comandos de correção automática do nível da Despesa, inclusive de rubricas de execução obrigatória, no caso de o resultado primário estrutural se desviar significativamente do objetivo de médio prazo. Tais comandos LADs são preventivamente negociados e aprovados no OGU, podendo incluir, entre outras providências, cortes lineares ou hierarquizados (por rubrica) de despesas e, só em último caso, aumentos de alíquotas dos impostos, além de restrição à emissão de novas dívidas públicas.
7 – Harmonização com a política monetária: num cenário de normalidade fiscal e estabilidade inflacionária, o Banco Central deve manter a taxa básica de juros em níveis remuneradores, referenciados externamente. Chamamos essa taxa “normal” de taxa indicativa, pelo que, em nenhuma hipótese, isso representa marco impeditivo da autonomia do BC. A taxa Selic terá curso livre, não podendo, entretanto, ultrapassar um limite superior que deflagrará a reconciliação imediata dessa trajetória com o campo fiscal. Atualmente, por exemplo, a regra de arbitragem dos juros nesse novo regime significaria uma meta de taxa Selic, considerada “normal”, em torno de 8% ao ano, e portanto, muito inferior aos 13,75% de Selic atualmente praticados. Não surpreende, então, que a despesa com juros da dívida pública esteja na casa dos 9% do PIB e o déficit nominal em 9,5%. A convergência ao nível “normal” será gradual e espontânea, condicionada ao cumprimento da trajetória fiscal assinalada nos itens 2 a 6 acima.
8 – Duplo Breque Monetário: Níveis de Alerta e de Intolerância da taxa Selic. A atuação do Banco Central passa a estar condicionada a duas balizas sinalizadoras no percurso da taxa Selic: a primeira, sinal de Alerta, quando a taxa Selic encostar em 120% do nível calculado como normal, digamos, hoje situado em 8%. O alerta seria deflagrado quando a Selic atingir ou ultrapassar 9,6%. Nessa etapa, uma Carta de Alerta será enviada pelo BC ao Conselho Monetário Nacional no sentido de se iniciar, nesse foro, imediata discussão de seus membros sobre a requerida harmonização das políticas monetária e fiscal e adoção de medidas cabíveis para a solução da desarmonia entre ambas.
O nível de Intolerância da taxa Selic se situará em 150% da taxa normal. No momento, sobre 8%, a taxa “intolerável” seria de 12% quando, então, o movimento de alta da Selic será brecado nesse nível e o arranjo monetário-fiscal declarado inconsistente. O Ministro da Fazenda, como presidente do CMN, é obrigado a deflagrar todos os LADs- Limitadores de Despesas- que estejam determinados na lei orçamentária. O Ministro da Fazenda de fato assume, por prazo curto e certo, a responsabilidade de harmonizar as políticas monetária e fiscal, coisa que hoje não ocorre. Neste prazo, a ser determinado previamente pelo Congresso, ou recuará a taxa Selic ou cairá o Ministro.
Trata-se de uma cláusula algo polêmica num regime presidencialista (o presidente da República nomeia e demite ministros) mas inaugura um semipresidencialismo na prática, pois a exoneração do responsável pela Fazenda, no Brasil, equivalerá à queda do primeiro-ministro no sistema parlamentarista. Na vida real, nenhum ocupante da Fazenda irá esperar pelo nível intolerável da Selic, mas começará a acionar dispositivos de harmonização desde quando a taxa Selic passe pela baliza de Alerta. O duplo breque monetário, na prática, evitará futuros episódios de taxas Selic exorbitantes, e o País poderá, enfim, contar com o engajamento efetivo do governo na missão de harmonizar a política econômica.
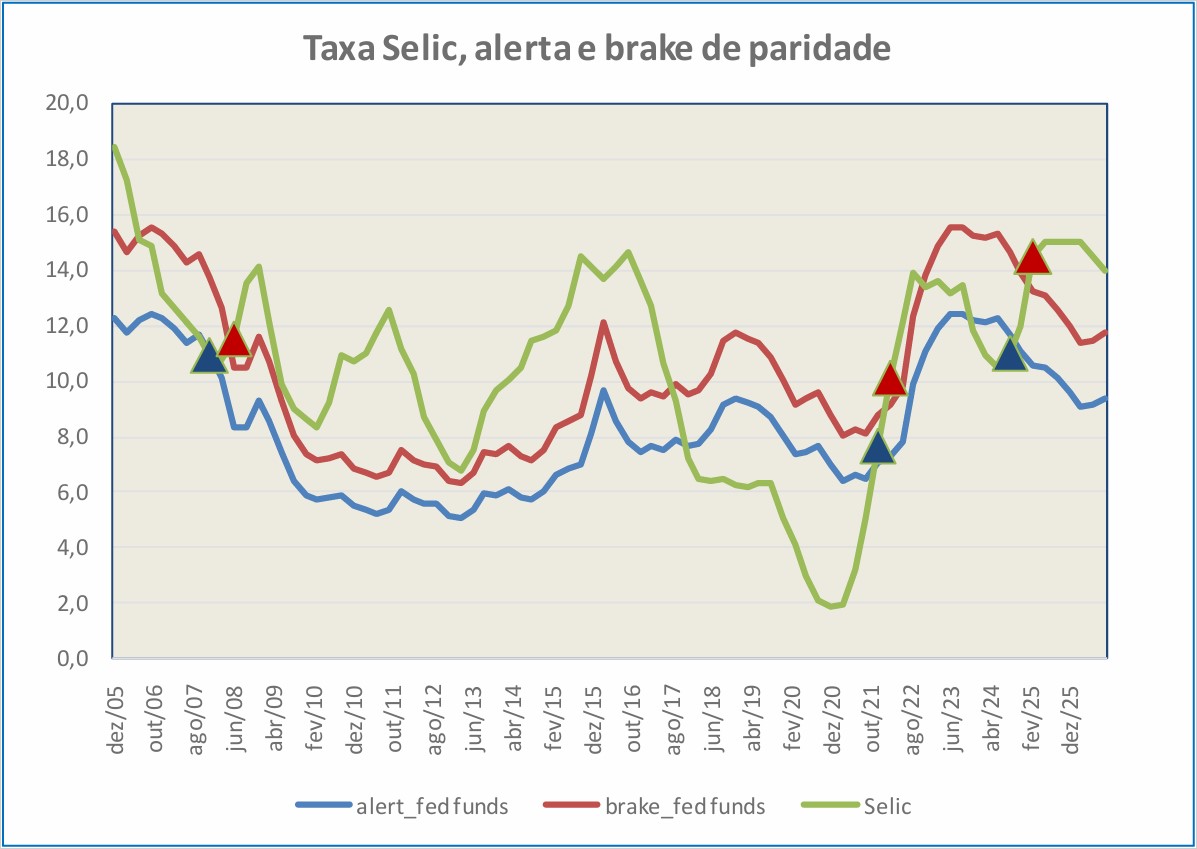
9 – O duplo breque monetário, em retrospectiva. No período em análise, de 2005 até hoje, a volatilidade da taxa Selic foi intensa e de muito maior amplitude do que as curvas resultantes da taxa normal. No Anexo 2, mostramos as duas balizas monetárias em forma de curvas. A curva azul representa o nível de Alerta, correspondendo sempre a 120% da respectiva taxa de paridade. A curva vermelha é a de Intolerância. Esta representa o Brake point, ou ponto de frenagem absoluto, situado em 150% da taxa normal. Verificamos que há três momentos em que a curva da Selic rompe, de baixo para cima, as curvas de Alerta e a de Brake ou Intolerância.
No atual momento, estamos duplamente “rompidos”. Aliás, se implantada esta Contraproposta, um período da Carência deveria ser concedido aos componentes do CMN para entregarem os primeiros resultados. São também apontados no gráfico do Anexo 2, em forma de triângulos, pontos de rompimento naquelas datas em que seriam acionados o Alerta e o Brake. Deixamos de apontar os períodos em que a curva da Selic esteve acima das curvas de Alerta e Brake, e assim permaneceu por períodos bem longos, correspondendo a momentos de grande disfuncionalidade na economia.
Concluindo
Nossa divergência principal com ALR é de causalidade. Ovo ou galinha? Para ele, o corte da Selic pode reduzir a inflação de modo sustentado, enquanto o ajuste fiscal entra no modelo ALR com papel secundário, numa espécie de ajustamento indolor e, portanto, de forte apelo político. Refutamos essa esperança e discordamos da direção da causalidade econômica, do juro para a inflação. Para nós, a ponte fiscal precisa ser construída previamente e é esta que abre caminho para a queda sustentável, tanto da inflação como dos juros. Em alguns subperíodos analisados, constantes no gráfico do Anexo 2, como o período da gestão Temer (2016-2018), é possível visualizar de que modo um teto de gastos atuou, gerando confiança aos mercados. Um duplo breque monetário, como aqui sugerido, completaria a indução do ministro da Fazenda a uma harmonização antecipada ao rompimento de limites.
O Brasil precisa, sem dúvida, reduzir suas taxas reais de juros e superar a crônica dificuldade de conciliar estabilidade monetária, equilíbrio fiscal e crescimento econômico.
Mas não se alcança esse triplo objetivo por decreto, nem pela simples substituição de uma taxa de juros elevada por outra, artificialmente baixa. A redução sustentável dos juros depende da recuperação da confiança na moeda, da solvência fiscal intertemporal e da previsibilidade das regras econômicas. Em última instância, depende de que o mercado acredite que a inflação permanecerá controlada e que a dívida pública será administrável, sem expedientes monetários ou financeiros.
A experiência brasileira e a internacional mostram que tentar antecipar ou induzir esse resultado sempre produz o efeito contrário: sobrevêm desvalorização cambial, desancoragem das expectativas, elevação dos juros longos e, no final, um surto inflacionário de altíssimo custo social. Não se trata, portanto, de escolher entre juros altos e juros baixos, mas de construir as condições para que os juros possam cair sem colocar em risco a estabilidade econômica.
(*) ATLÂNTICO, Instituto de Ação Cidadã. Colaboraram com sugestões José Valter Almeida, Manoel Jeremias L. Caldas e Marcel A. Caparoz
Notas de rodapé
1 Veja-se Lara Resende (2026).
2 Chamamos “neo-fisheriana” por que o próprio Fisher considerava a taxa real de juros altamente variável ao longo do ciclo econômico. Veja-se Blanchard (2001).
3 Este é um risco real, pois Lara Resende ao invés de considerar o conjunto da obra orçamentária, ou seja, todas as rubricas de despesas e receitas como responsáveis pelos déficits e pela dívida, atribui a uma única rubrica – as despesas com juros – a culpa do desequilíbrio fiscal, o que pode desaguar numa espécie de “licença para gastar” do governo. Isto sem falar no desestímulo à poupança.
4 Veja-se Mundell (1968).
Anexo 1
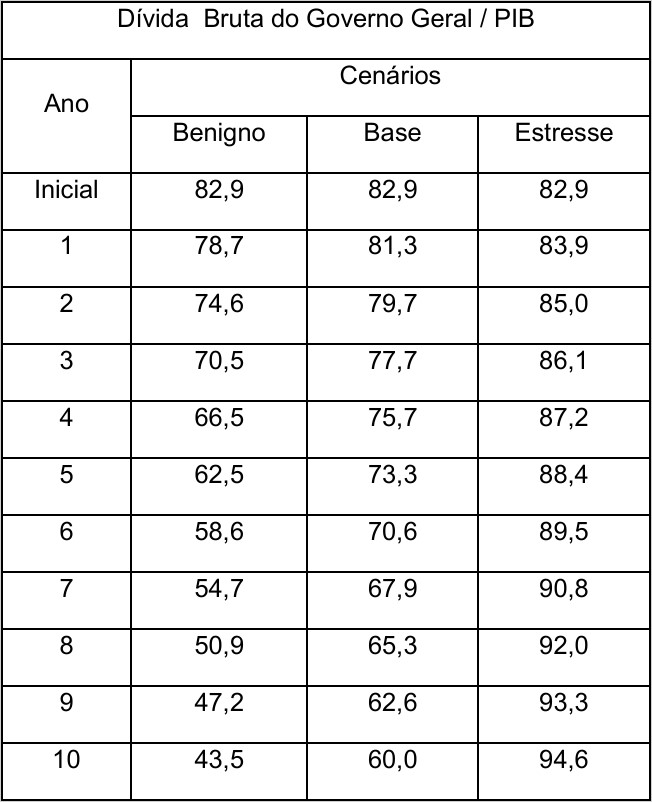
Para fazer o exercício sobre sustentabilidade da dívida pública, precisamos considerar a sua dinâmica convencional, em que o superávit primário reduz o estoque da dívida, enquanto os juros reais o elevam e o crescimento real do PIB reduz sua relação com o produto. A equação utilizada é:
D = [D(-1).(1+r) / (1+g)] – S
em que:
D = DBGG/PIB no ano atual, sendo DBGG, dívida bruta do governo geral
D(-1) = DBGG/PIB no ano imediatamente anterior
r = taxa real de juros;
g = taxa de crescimento real do PIB;
S = superávit primário em proporção do PIB.
Três Cenários:
Benigno = taxa de crescimento do PIB constante, de 3,5% ao ano; taxa real de juros constante de 2% e superávit primário constante de 3% do PIB.
Base = taxa de crescimento do PIB indo de 2,5% a 3,5% ao ano; taxa real de juros caindo gradualmente de 3% para 2% e superávit primário constante de 2% do PIB.
Estresse = taxa de crescimento do PIB constante de 1,5% ao ano; taxa real de juros constante de 4% e superávit primário constante de 1% do PIB.
Na comparação dos cenários (Tabela 1), há três conclusões econômicas relevantes:
- O diferencial entre juros e crescimento é decisivo
No cenário benigno, o crescimento supera os juros em 1,5 pontos percentuais. No cenário de estresse, os juros superam o crescimento em 2,5 pontos percentuais. - Superávit primário não garante redução da dívida
Esse é um resultado particularmente importante. Mesmo com superávit primário de 1% do PIB, a dívida cresce quando o diferencial entre juros e crescimento é suficientemente desfavorável. Esse é um alerta essencial, para ser trabalhado pelo Congresso e dentro do CMN - A combinação das variáveis produz resultados de CRESCIMENTO muito diferentes
A distância entre o cenário benigno e de estresse chega a 50 pontos percentuais do PIB ao final de dez anos.
Tabela 1
Anexo 2
Taxa normal de paridade: fed funds + risco Brasil (antes EMBI, atualmente CDS) + expectativa de desvalorização cambial de longo prazo baseada na regra de um só preço (E.P*/P) de 2,5% ao ano (nos últimos 2 anos, o risco Brasil é dado pela taxa de CDS de 05 anos).
Nível de Alerta (20% acima da paridade)
Três momentos de alerta são identificados:
a) 2008 T2 : crise do subprime
b) 2022 T1: saída precipitada da pandemia Covid
c) 2024 T4: crise do arcabouço fiscal e inflação resistente
No geral, as taxas Selic praticadas no período ficaram muito acima do nível de Alerta de 120%!
Nível de Intolerância ou Brake Point (50% acima da taxa de paridade normal)
Também três momentos a destacar:
a) 2008 T2: crise subprime, novamente
b) 2022 T1: novamente, inflação pós pandemia
c) 2025 T1: repique da inflação
Figura 1
Referências:
Blanchard, Olivier (2001). Macroeconomia: Teoria e Política Econômica. 2a. edição. Editora Campus.
Buiter, Willhem (2001). The fallacy of the fiscal theory of the price level, again. Disponível em: https://www.bankofengland.co.uk/working-paper/2001/the-fallacy-of-the-fiscal-theory-of-the-price-level-again.
Cochrane, John (2021). The Fiscal Theory of the Price Level: An Introduction and Overview. Disponivel em: https://sacredcowchips.net/wp-content/uploads/2022/01/be5c9-fiscal_theory_jep.pdf.
Lara Resende, André (2026). Eu Acuso: uma proposta para eliminar os juros absurdos. Disponível em: https://andrelararesende.substack.com/p/eu-acuso-uma-proposta-para-eliminar.
Mundell, Robert A. (1968). International Economics. McMillan Company, New York.