Publicado originalmente no perfil de Gustavo de Oliveira no Linkedin, em 20 de outubro de 2026.
Enquanto o Brasil concentra suas atenções nas eleições presidenciais, três movimentos econômicos importantes avançam praticamente ao mesmo tempo.
E, curiosamente, não parecem receber a atenção proporcional ao tamanho de suas consequências.
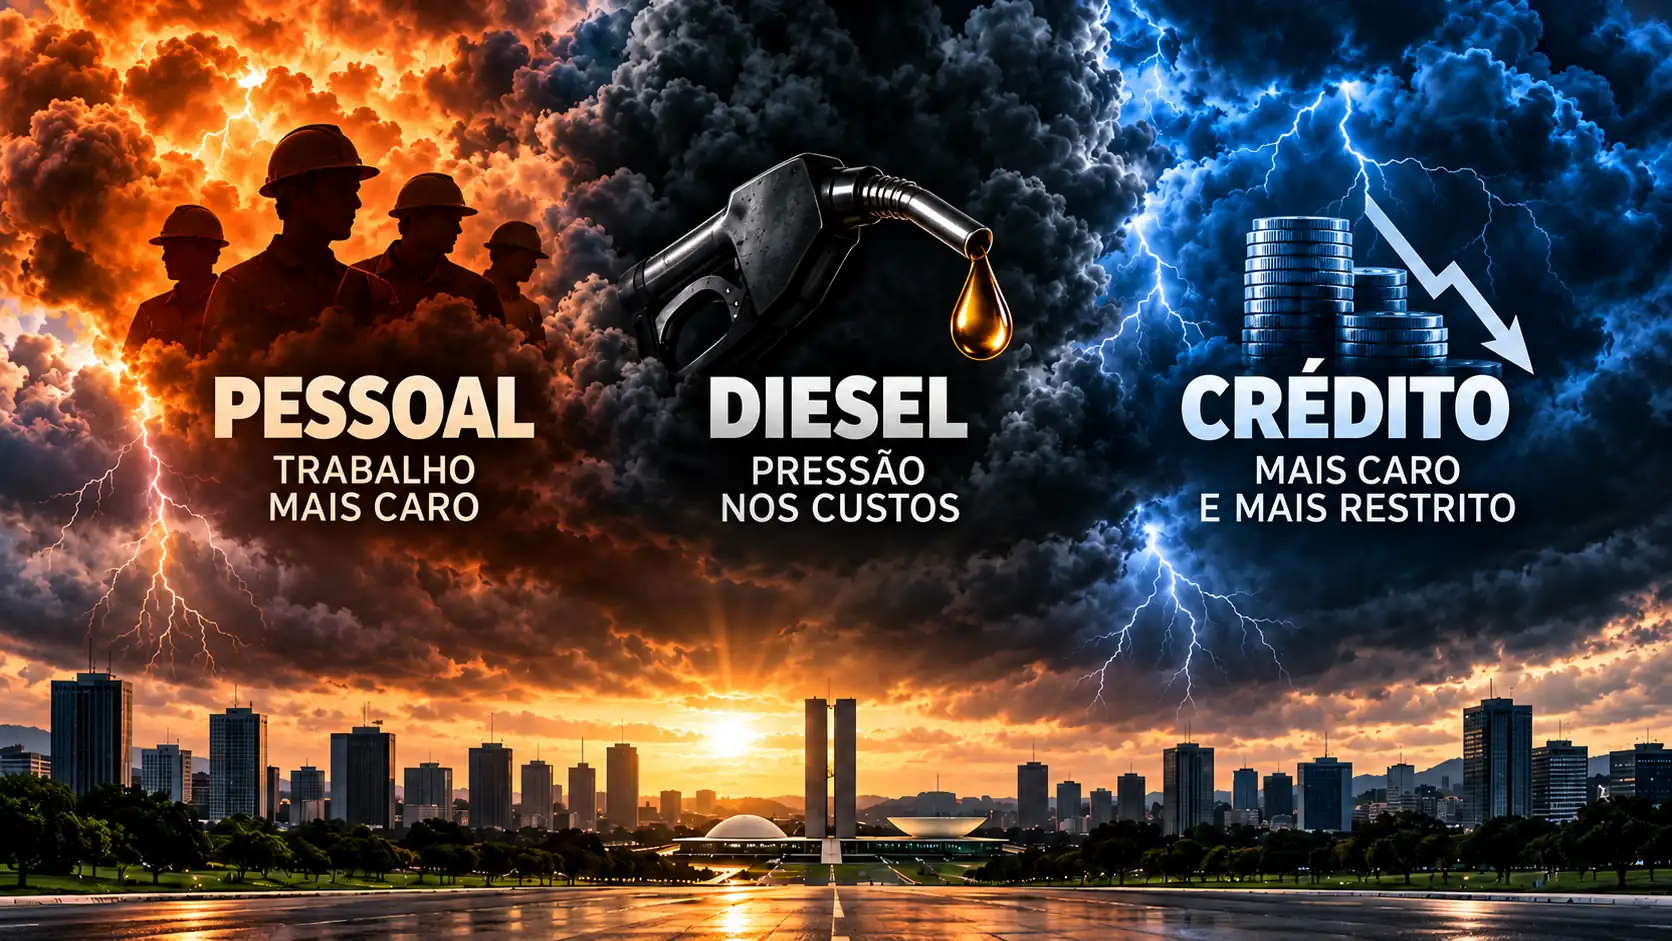
Estou falando de três choques de custos que podem atingir a economia brasileira nos próximos meses: pessoal, diesel e dinheiro.
Isoladamente, cada um já mereceria preocupação. Juntos, podem produzir uma combinação particularmente perigosa: custos crescentes, margens comprimidas, crédito restrito e consumo enfraquecido.
É o tipo de situação que merece muito mais atenção do que está recebendo.
1. O choque trabalhista: muito além da folha de pagamento
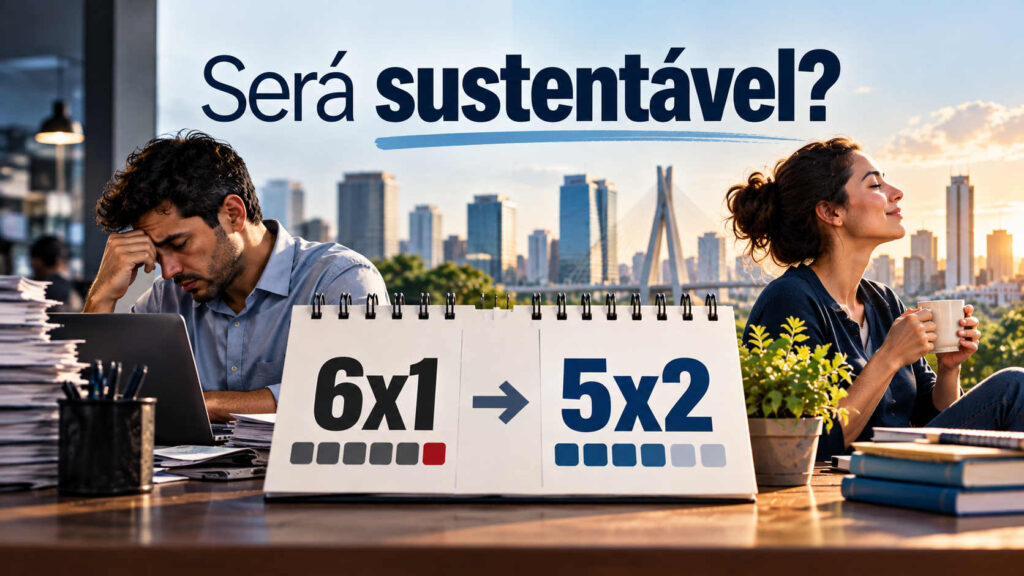
A recente mudança constitucional que estabelece a transição da jornada de 44 para 40 horas semanais, sem redução salarial, representa uma transformação profunda nas relações de trabalho.
É legítimo desejar que as pessoas trabalhem menos e tenham mais tempo para suas famílias. Mas precisamos discutir seus efeitos econômicos com a mesma seriedade que acolhemos os benefícios sociais desta mudança.
A matemática é simples: uma redução de 9,1% nas horas trabalhadas representa um aumento de 10% no custo salarial por hora, mantida a remuneração. O Brasil não tem um plano de aumento de produtividade para repor este custo adicional.
E esse é apenas o efeito direto.
Supermercados, restaurantes, hospitais, hotéis, transportadoras, indústrias e estabelecimentos que operam seis ou sete dias por semana precisarão reorganizar escalas, contratar funcionários ou investir em produtividade.
Mas o efeito indireto talvez seja ainda mais importante.
O supermercado receberá reajustes de seus fornecedores. A indústria pagará mais pelos serviços terceirizados. O comércio absorverá aumentos de frete, segurança e manutenção.
O custo do trabalho não aumenta apenas dentro de cada empresa. Ele se propaga por toda a cadeia econômica.
É possível que ganhos de produtividade compensem parte desses impactos. Mas isso exige investimentos, gestão e tempo de adaptação.
O desafio não é discutir se trabalhar menos é desejável. É descobrir como produzir o mesmo, ou mais, com menos horas disponíveis e sem perder competitividade.
2. O choque do diesel: a conta que ainda pode chegar
O segundo choque vem dos combustíveis.
O governo brasileiro adotou subsídios expressivos para amortecer a pressão dos preços internacionais do diesel sobre o mercado doméstico.
Em outubro, os mecanismos de subvenção ao diesel importado passaram a representar um apoio anunciado de até R$ 3,52 por litro, sujeito às condições dos programas.

O problema é que parte dessas medidas é temporária e depende de decisões governamentais para continuar.
Sua eventual retirada não significa necessariamente um aumento equivalente nas bombas. O preço final também depende do petróleo internacional, do câmbio e das condições de mercado.
Mas existe um risco concreto de recomposição dos preços.
E o diesel é um dos principais transmissores de custos da economia brasileira.
Está presente no agronegócio, na mineração, na construção civil, no transporte de mercadorias e no abastecimento das cidades.
Quando o diesel sobe, não aumenta apenas o custo do transporte. Aumenta o custo de fazer a economia funcionar.
O impacto chega aos alimentos, aos materiais de construção, aos produtos industrializados e aos serviços.
Há ainda uma consequência adicional: se a alta dos combustíveis pressionar a inflação, o Banco Central poderá encontrar dificuldades para reduzir os juros no ritmo esperado.
Ou seja, o segundo choque pode agravar o terceiro.
3. O choque financeiro: o dinheiro pode ficar mais caro mesmo com a Selic caindo
Este talvez seja o risco mais perigoso e menos compreendido.
O Brasil convive com sinais preocupantes de deterioração do crédito.

Segundo o Banco Central, em agosto de 2026 a inadimplência total do sistema financeiro chegou a 5%, enquanto a inadimplência no crédito livre das famílias alcançou 8%.
A taxa média do crédito livre para pessoas físicas atingiu impressionantes 61,7% ao ano.
Não significa que o sistema bancário esteja entrando inevitavelmente em colapso. Mas a deterioração do crédito já representa um sinal de alerta.
Quando a inadimplência cresce, os bancos aumentam suas exigências, reduzem limites, encurtam prazos e cobram spreads maiores para compensar os riscos.
Por isso, existe uma realidade que merece atenção:
A Selic pode cair e, mesmo assim, o crédito continuar caro ou até encarecer para determinados clientes.
Para as empresas, isso significa maior dificuldade para financiar estoques, investimentos e capital de giro.
Para as famílias, financiamentos mais caros, menor capacidade de consumo e mais dificuldades para reorganizar dívidas.
E aqui surge um círculo vicioso: a inadimplência encarece o crédito; o crédito caro reduz consumo e investimentos; a desaceleração compromete renda e faturamento, produzindo ainda mais inadimplência.
O risco não exige uma crise bancária sistêmica. Basta uma restrição relevante de crédito para afetar profundamente a economia real.
4. O encontro dos três choques: a tempestade perfeita
O verdadeiro perigo não está apenas em cada choque isoladamente, mas na possibilidade de que eles se reforcem.
Imagine um supermercado.
Ele precisa reorganizar suas escalas e contratar funcionários. Seus fornecedores reajustam preços por causa do diesel e dos custos trabalhistas. Ao mesmo tempo, seus clientes enfrentam crédito mais caro e reduzem o consumo.
O supermercado tem custos maiores, mas menos espaço para repassá-los aos preços.
Agora imagine uma transportadora: salários e combustível mais caros, clientes resistindo aos reajustes de frete e bancos exigindo mais garantias para financiar sua frota.
Ou uma pequena empresa de serviços, pressionada simultaneamente pela folha salarial, pelos fornecedores e pelo capital de giro.
São situações diferentes, mas com um problema comum:
Os custos podem subir justamente quando a capacidade de pagar por eles está diminuindo.
Essa combinação pode produzir inflação de custos acompanhada de enfraquecimento da atividade econômica.
Em economia, esse fenômeno lembra a estagflação: crescimento fraco e inflação persistente.
Não estou afirmando que esse cenário seja inevitável. Mas os riscos merecem atenção.
E as pequenas e médias empresas, com menor acesso ao crédito, menos reservas e margens geralmente apertadas, tendem a ser especialmente vulneráveis.
5. E quem paga a conta?
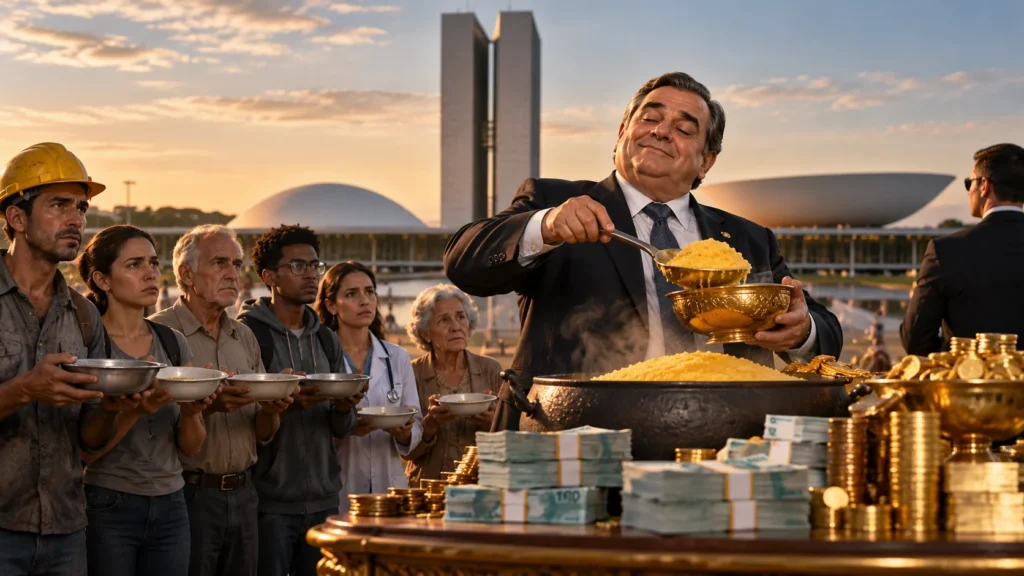
No final, a conta não fica apenas com as empresas.
Ela chega às famílias por três caminhos: preços mais altos, crédito mais caro e escasso, e um mercado de trabalho potencialmente menos dinâmico.
Empresas pressionadas adiam investimentos e contratações. Famílias endividadas reduzem o consumo. O comércio vende menos. A atividade econômica desacelera.
E o problema retorna às empresas na forma de menor faturamento.
Um choque que começa nos custos de produção pode terminar comprometendo o poder de compra, a renda e as oportunidades de milhões de brasileiros.
É por isso que não podemos analisar trabalho, energia e crédito como questões independentes.
6. Enquanto isso, seguimos discutindo as eleições
As eleições são importantes. Definem governos, prioridades e caminhos para o país.
Mas a economia real não espera o resultado das urnas.
Máquinas continuam consumindo combustível. Empresas precisam pagar salários. Bancos precisam renovar financiamentos. Famílias precisam comprar alimentos.
O debate nacional deveria dedicar mais atenção à produtividade, à competitividade, ao custo do capital e à sustentabilidade das políticas econômicas.
Como melhorar as condições de trabalho sem comprometer empregos e produtividade?
Como reduzir o custo de produzir e transportar no Brasil?
Como preservar o crédito num ambiente de inadimplência crescente?
Essas perguntas precisam fazer parte das discussões sobre o futuro do país.
Porque não existe prosperidade duradoura sem uma economia capaz de produzir, investir e gerar renda.
O alerta final
Não sabemos exatamente quando ou com que intensidade esses três choques poderão se manifestar.
A produtividade pode melhorar. O petróleo pode recuar. A inadimplência pode se estabilizar.
Mas administrar riscos não significa prever o futuro com certeza. Significa reconhecer ameaças relevantes e preparar-se para elas.
Empresas precisam rever custos, endividamento e fluxo de caixa. Famílias precisam ter cautela com novas dívidas. E o poder público precisa considerar os efeitos combinados de suas decisões.
O Brasil pode estar diante de uma tempestade perfeita de custos, justamente quando sua economia mais precisa de produtividade, crédito e capacidade de investimento.
Enquanto boa parte do país está olhando para as urnas, talvez devêssemos dedicar um pouco mais de atenção aos números.
Porque, no final, não são apenas as empresas que pagam a conta de uma economia menos competitiva.
É toda a sociedade.